头条
【有色金属10月报】期镍连跌三个月 期铜结束月线三连涨
10月铜市持续高位震荡
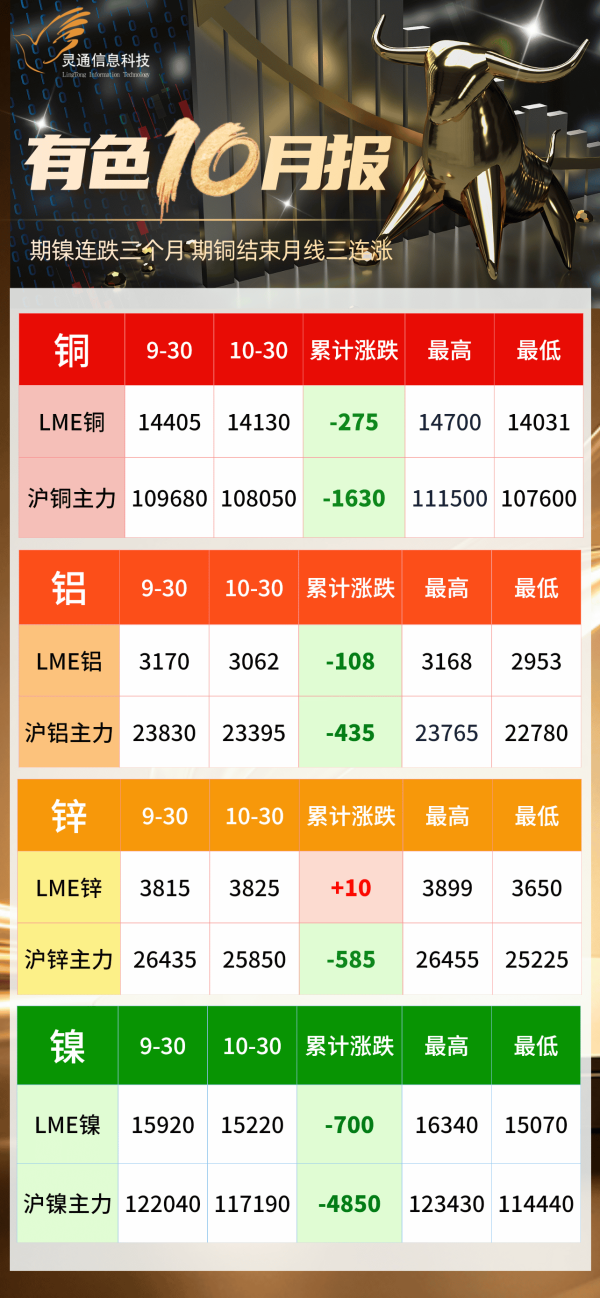
10月铜市整体呈现“高位震荡、多空博弈激烈”的格局,伦铜14031-14700美元/吨、沪铜主力合约在10.76万—11.15万元/吨区间运行,价格多次冲高回落,整体较9月高点有所降温,结束月线三连涨。
展望后市,机构普遍预期铜价短期维持高位震荡格局。 中长期看,矿端供应偏紧和新兴领域用铜需求增长仍为铜价提供底部支撑,但宏观流动性收紧预期和高价抑制下游采购,单边上涨难度较大,宽幅震荡、反复洗盘可能成为主旋律。
需要留意的是,铜价已进入高波动阶段,期货和有色板块个股受盘面、产业数据和海外政策消息共同影响,信息更新节奏快,建议密切关注三大交易所库存变动、现货升贴水及关税政策落地情况。
10月铝市持续偏弱震荡
10月铝市整体走弱,价格高开低走,反弹夭折,呈现“复产兑现+旺季证伪”的双重压制格局。伦铝2953-3168美元/吨、沪铝主力合约在22780—23765元/吨区间运行.
展望后市,铝市核心矛盾将从“旺季成色之争”切换为“淡季累库压力”与“成本支撑韧性”的角力。需重点关注三个变量:高成本产区是否重新减产、库存累库是否持续、氧化铝价格能否维持回升。
10月锌市走势先抑后扬
10月锌市整体呈“深V”型先抑后扬走势,但整体价格重心仍在下移。
10月初受宏观因素影响,市场加大对美联储加息预期,同时LME库存持续交仓,锌价持续下行。随锌价下行及锌精矿加工费下跌,国内冶炼厂亏损不断扩大,冶炼成本支撑下锌价进入区间震荡。10月下旬,海外能源价格持续上涨,市场担忧欧洲冶炼厂或因亏损存有减产预期,同时LME注销仓单大幅增加,LME现货升水走高。锌价重心不断上移。
展望后市,预计11月锌价宽幅震荡筑底。北方采暖季环保限产或缓解供应压力,但需求端补库后可能重回平淡,关注下游订单改善及社会库存拐点。
10月镍市月线三连跌
10月镍价整体先跌后涨、月底再度回落,月线三连跌。
月初印尼RKAB补充配额释放、成本下移叠加美国加息预期升温,推动镍价持续走弱,月中一度跌破11.5万元/吨。下旬印尼HPAL联合减产磋商消息刺激盘面快速反弹,但实际减产迟迟未明确,高库存及供应恢复预期推动镍价重新回落。
展望后市,预计11月沪镍维持底部震荡,关注2027年印尼配额审批、减产执行、精炼镍库存及美国货币政策变化。