头条
铜价上演“过山车”行情 有色金属市场并未反转
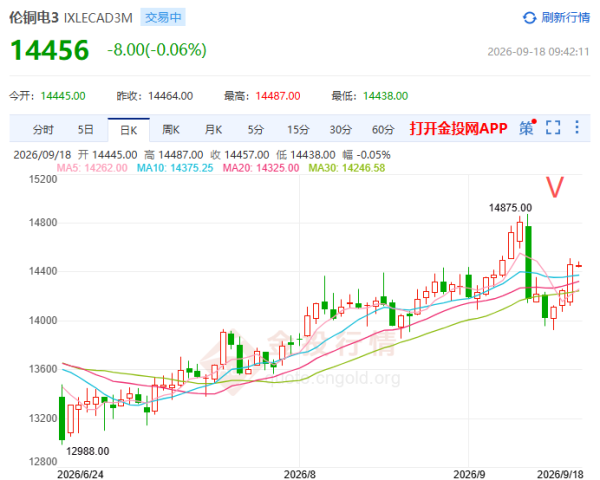
近期铜价坐了趟“过山车”。9月10日,伦铜价格创出14875美元/吨的历史纪录。就在当日,白宫一句“精炼铜关税尚未决定”,伦铜价格收跌近5%。而随着美联储加息的落地,短期利空出尽,铜价重心再度上移,目前伦铜价格重新回归14400美元上方。
美联储全票加息,定性却是撤走“一剂宽松”,路径指引并不清晰——市场没法把“连续加息”定价进去,布伦特原油价格再次站上100美元/桶平台。美国财长贝森特动作最实,联手买日元、翻倍回购国债,警告市场“别和财政部作对”。利益结构很清楚:强势美元吸引资金,高企油价限制亚欧经济,毕竟美国是原油净出口国。华盛顿的底线不是油价,而是美债收益率不能失控、股市不能崩。所以,加息利空落地后,有色金属市场并未趋势性下跌。强势美元压制有色金属估值,但有色金属市场供给刚性、需求增长。宏观因素决定有色金属价格趋势斜率,产业因素则决定有色金属价格运行中枢。
可以看出,美联储的操作是“间隔式加息”,10月或12月再来1次25个基点的加息,然后长时间观察。这样来看,本次加息并不是市场反转的信号。

后续重点关注三个方面。
一是日本央行的动作。市场预计日本央行将加息25个基点。全球套息交易的底仓在日本。借低息日元、买高收益资产,盘子大到“牵一发而动全身”。2024年8月的“黑色星期一”,起因就是加息预期引发套息逆转,全球风险资产受到影响。一旦日元波动失序,流动性冲击就会顺着套息链条影响每一个板块,有色金属市场也躲不开。
二是美国铜关税裁决。
三是美联储10月议息会议。沃什的“相机抉择”意味着每次会议都是独立事件。
最新资源推介

热点新闻