头条
中国买家重返铜市、AI与电气化需求撑腰,铜价重拾涨势!会否再创新高?
经纪商称这是真实现货采购而非投机,洋山溢价与国内升水双双创多年新高,LME库存持续下滑。美元走软提供额外支撑,铜价单日大涨近2%。需求回归与供应收紧共振——这波行情能走多远?
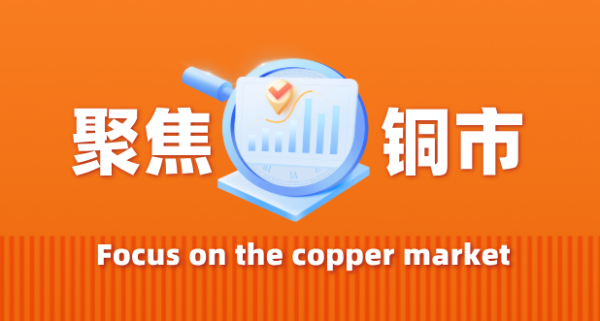
据外媒报道,周四(9月17日),伦敦金属交易所(LME)三个月期铜上涨1.5%,收报14464美元/吨,盘中最高涨至14513美元/吨,因中国买家在近期抛售潮后重返市场,需求前景改善,美元走软亦提供额外支撑。
本周迄今伦铜累计上涨1.91%,本月迄今涨幅1.61%,年初至今上涨16.40%。当前价格较9月10日创下的14,875美元/吨历史峰值低约2.46%。
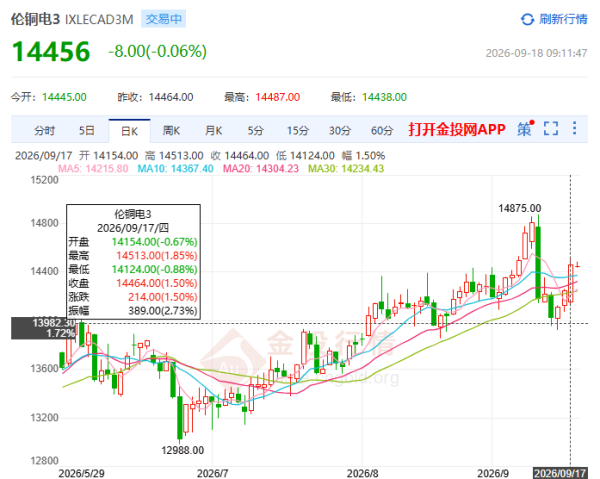
COMEX方面,美精铜连续合约收报6.614美元/磅,上涨2.68%,盘中交易区间为6.439至6.673美元。
本月迄今COMEX期铜(近期合约)微跌0.11%,年初至今上涨16.99%。
中国实货需求全面走强:洋山溢价与现货升水双双创多年新高
中国现货市场释放出明确的买盘回归信号。衡量中国进口铜需求的洋山铜溢价周四上涨2.5%至每吨121美元,创下2022年10月以来最高水平,本周早些时候该溢价已升至118美元。与此同时,国内现货市场升水同步走强——现货铜价相对上海期货交易所期铜的升水周三升至每吨645元,为2023年12月以来最高。
经纪商Marex高级基本金属策略师Alastair Munro表示,中国买家已经回归,不过成交量并不“庞大”,并强调中国的需求是真实的现货采购,而非单纯的投机行为。
库存数据进一步印证了供应收紧。上海期货交易所注册仓库铜库存降至54,780吨,为2024年1月以来最低水平。库存下降的部分原因在于贸易商和生产商预期美国将加征关税,提前将铜运往美国,从而抽走了其他地区的可用货源。
美联储政策与美元走势:加息落地后美元先扬后抑
美联储周三宣布上调利率,并暗示未来数月还将进一步加息。新任美联储主席沃什支持此次一致通过的决定,该决定实际上承认了特朗普政府迄今未能控制住通胀,政策制定者担心通胀可能进一步恶化。
最新季度经济预测显示,18位决策者中有16位预计今年底前至少还将有一次25个基点的加息,仅两人预计利率将维持不变。除一人外,其余决策者均认为通胀面临上行风险,且不再认为这些风险主要来自一次性的供应冲击。
美联储加息并重申遏制通胀的决心后,美元一度上涨。但随着油价延续跌势,美元在稍后交易中有所回落。美元走软使得以美元计价的金属对持有其他货币的买家更为便宜,从而提振需求与价格。
库存流向:铜持续流入美国,LME库存承压
铜流向美国是LME仓库库存自去年2月以来持续下降的重要原因之一。当时美国总统特朗普首次谈及对进口铜征收关税,此后贸易商为规避潜在关税风险,持续将铜运往COMEX仓库。这一物流格局的变化,导致美国以外地区的可交割铜资源不断收紧,构成LME库存下滑与现货溢价走强的结构性背景。
后市展望:
中长期来看,绿色转型、电气化及人工智能行业持续提振铜需求前景,而铜矿面临投资不足与生产中断等供应约束。标普全球预测,从现在到2040年,全球铜需求量将较当前水平增加50%。这一结构性缺口为铜价的长期走势提供了坚实的基本面支撑。