头条
沪铝库存降至年内新低 伦铝库存较年初降逾五成
上期所公布的数据显示,11月6日当周,沪铝库存继续下降,目前已连降二十一周,周度库存减少30.58%至132,605吨,降至年内新低。随着传统季节性消费旺季结束,铝需求表现有转弱预期,但仍有韧性,加上铝水比例处于高位,铸锭量收缩,使得铝库存继续去化。
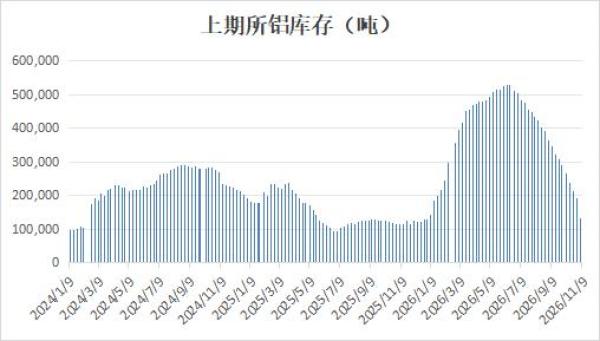
数据来源:上海期货交易所
伦敦金属交易所(LME)公布数据显示,上周伦铝库存延续下滑趋势,最新库存水平为226,850吨,再创新低,较年初降逾五成。今年伦铝库存一直处于低位持续去库当中,且库存结构失衡问题愈发严重,随着印度铝库存量持续下降,俄产铝在LME仓库可交割库存中的占比进一步上升,而俄铝由于欧美制裁的原因,虽然再2024年4月前产的俄罗斯铝仍可进行交易,但许多交易商仍在回避,可供流通的原铝量很少。上周纽铝库存微增至927吨,位于历史偏低水平。
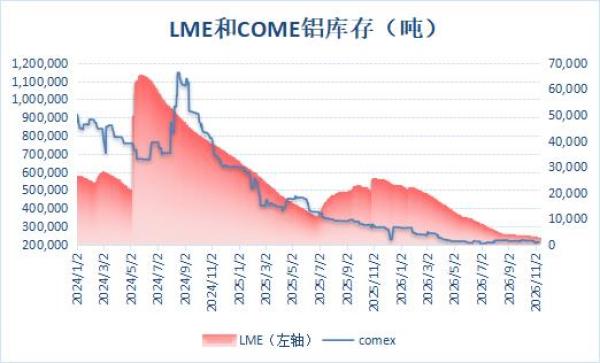
数据来源:伦敦金属交易所、芝商所
虽然当前全球铝处于库存低位对铝价仍有支撑,但库存低位更多反映当下紧张,非未来方向。随着中东局势缓和预期升温,地缘风险显著降温,海外地区供应恢复速度快于预期,有望恢复至战前水平,同时印尼预计将有新的产能投产,使得市场对明年铝供给增速回升预期较强,预计明年铝供应格局将转向宽松。随着复产增量逐步释放,后续可交割库存的补充或只是时间问题。
最新资源推介
热点新闻