头条
供需矛盾激发 沪铜高位运行 铜市僵局能否被打破?
全球特大铜矿劳资谈判破裂引发停摆危机,原料加工费深跌至历史极端区间。冶炼端承受巨额亏损被迫减产,铜市僵局能否被打破?
10月14日,国内有色金属板块整体承压,沪锡、沪银等品种大幅下挫,铜价则表现出较强韧性,维持高位震荡格局。
截至10:57,沪铜主力合约由跌转涨,涨幅达0.13%,报111040元/吨。
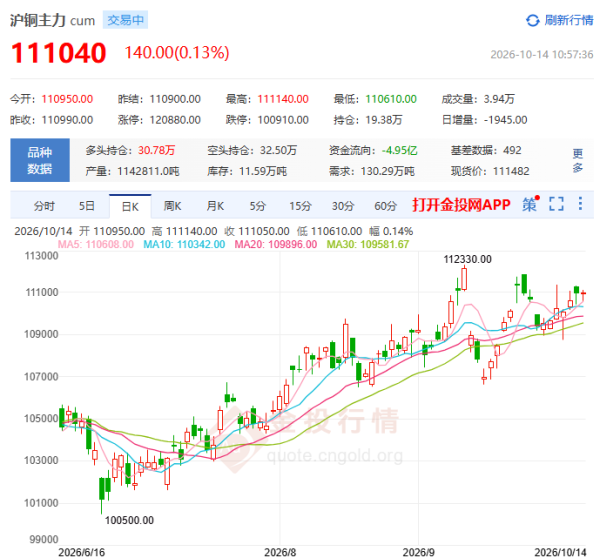
分析认为,沪铜当前处于矿端硬约束加速向冶炼端传导的核心逻辑之中,铜精矿加工费(TC)深度负值、冶炼厂10月主动减产、非美地区库存结构性短缺构成三重支撑,但美元高位运行与高铜价对下游消费的抑制限制了上方空间。
矿端罢工致使供应端硬约束,TC创历史新低
供应端的实质性收紧是本轮铜价维持高位的核心支撑。期货日报援引分析指出,原料紧张正加速向冶炼环节传导。9月底现货铜精矿加工费(TC)降至-231.68美元/吨,再创历史新低。头部矿企普遍下调产量指引:安托法加斯塔下调2026年铜产量;必和必拓将2027财年产量指引设定为165万~180万吨,显著低于2026财年水平,核心原因是埃斯康迪达铜矿品位下滑。智利2026年铜产量预计下滑2.6%,至527万吨。
矿端扰动持续加剧。据路透社报道,必和必拓(BHP)位于智利的埃斯孔迪达矿(Escondida)的监督人员工会表示,在敲定新集体劳动合同的调解努力失败后,他们将于周三开始罢工。罢工可能收紧全球供应,并一直支撑铜价。工会表示,必和必拓拒绝回应并结束了调解谈判。此次罢工的责任完全在于公司及其谈判委员会。工会提出了最终报价,包含公司提案的90%以及工会的关键要求,包括加薪和生产奖金。工会称,公司要求工人放弃基本福利,并坚持与第三方共享私人生物识别数据。监督工会与Escondida已就合同谈判激烈争执数周,并一直威胁如果谈判失败将举行罢工。
冶炼端的减产正从“常规检修”转向“主动减产”。数据显示,9月冶炼厂生产亏损达4129元/吨,环比扩大约2000元/吨,预计10月冶炼亏损将扩大至5000元/吨附近。国产废铜票点抬升至12%~13%,进口再生铜查验趋严,8月废铜进口环比回落19%。在原料紧缺与盈利收缩的双重挤压下,SMM预测10月国内电解铜产量将降至108.47万吨,为年内低点。
库存结构非美地区短缺持续,全球库存向美国集中
库存的结构性分化是铜价维持高位的重要支撑。期货日报数据显示,10月以来国内社会库存增加3.4万吨至10.77万吨,保税区库存增加0.92万吨至3.27万吨;LME铜库存下降1.6万吨至23.3万吨,COMEX铜库存增加0.95万吨至71.3万吨。国信期货表示,LME铜库存仍在下降,叠加美国铜关税政策预期始终未消除,给铜价带来坚实支撑。
分析称,白宫至今未就美国精炼铜进口关税作出最终决定,美铜相对伦铜维持200美元/吨左右的升水结构,这导致精炼铜贸易套利边际效益减弱,但也导致美铜不会大幅流出。“在这种格局打破之前,非美地区铜库存短缺问题推动铜价维持震荡走势,一旦格局出现变化,趋势或也将显现,因此政策明朗前宜震荡格局看待”。
需求端旺季不及预期,但结构性亮点犹存
需求端整体表现不及预期,但存在结构性支撑。数据显示,9月精铜表观消费量为139万吨,同比减少约6万吨,旺季整体表现不及预期。高铜价与高升水压制企业备料意愿,下游铜材开工率同比依旧偏低。
但终端需求存在结构性亮点。期货日报指出,第一,电力投资有望在四季度提速。新型电网作为新质生产力的重要物理底座,“十五五”全国电网投资预计突破5万亿元,较“十四五”增长超80%。2026年电网和发电两大板块合计投资有望首次突破1万亿元。1—8月电网投资完成3932亿元,同比仅增长3.58%,项目进度偏慢,四季度有望集中赶工回补。第二,新能源车与储能赛道需求韧性较强。全年新能源车销量有望达到1900万辆,1—9月储能锂电产量同比增长96%,锂电铜箔开工率维持在高位。第三,地产端政策密集落地,首套房贷贴息政策将于10月生效,地产对铜需求的边际拖累有望缓解。
数据显示,10月13日电解铜现货成交量2.31万吨,环比下滑9.44%,现货转贴水;再生铜成交量1695吨。高铜价对下游消费的抑制效应正在显现。
加息预期降温但紧缩阴云未散,美元高位压制风险资产
宏观层面多空交织。纽约联储主席威廉姆斯表示,今年再加息一次是合适的,但如果经济前景符合预期,2027年可能无需进一步加息。他称,支持9月加息决定,主要原因包括能源价格上涨、AI基础设施投资增加等因素。威廉姆斯表示,中东冲突推高能源价格,并通过运输、食品等领域向核心通胀传导;同时,AI建设带来的数据中心和芯片需求正在推高部分商品成本,并影响建筑业劳动力成本。他表示,虽然关税、能源价格和AI需求令今年通胀高于预期,但通胀预期仍保持稳定,核心通胀指标持续下降,预计明年通胀将明显回落并接近2%目标。
分析师表示,原油价格走高带来的通胀担忧与美联储官员加息预期缓和的表态多空交织,使得宏观面对于铜价的方向性推动不足。而本轮铜价冲高的核心动力来自产业端供应扰动的集中发酵,强基本面支撑持续夯实。
综合上看,宏观面压力仍存,美元指数高位运行、美债收益率大幅上行压制风险资产表现,铜价未能突破前期高点。在基本面托底之下,铜价呈现易涨难跌格局。