头条
多空博弈加剧,智利罢工隐忧托底伦铜,强势美元与需求隐忧压制反弹空间
伦敦金属交易所(LME)期铜在智利矿山劳资冲突升温的提振下微幅反弹,但受制于美元走强及高油价的压制,重点关注智利矿山劳资谈判的最终进展。
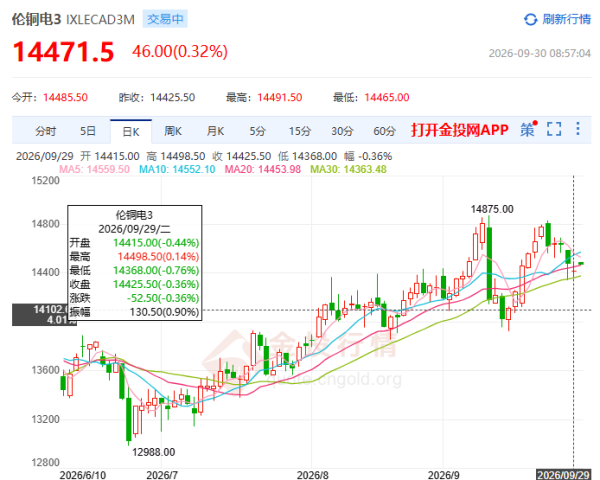
周二LME三个月期铜收于每吨14,425美元,微跌0.36%。
本月以来伦铜累计上涨1.2%,年内涨幅达15.9%。相较于9月10日创下的14,875美元历史峰值,目前价格回落了约2.8%。
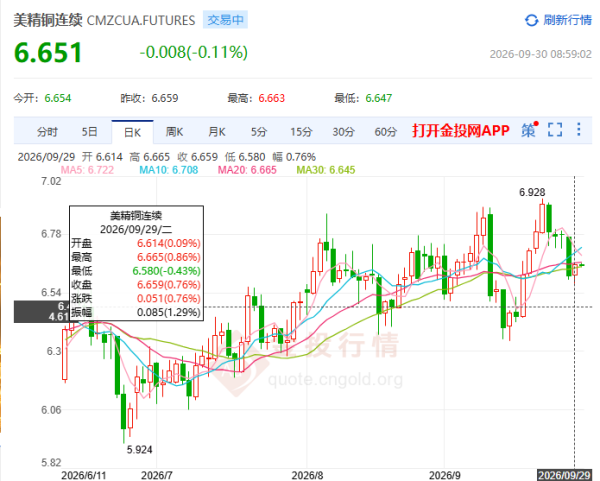
美精铜止跌回稳,连续合约收报6.659美元/磅,微涨0.76%。
供应端扰动:智利劳资矛盾升温,全球现货可流通量偏紧
支撑铜价自低位反弹的核心驱动力来自最大产铜国智利的供应风险:智利安托法加斯塔矿业(Antofagasta)旗下Centinela矿山的两个工会投票否决了新的集体合同方案,实质性罢工风险陡增;
必和必拓(BHP)运营的全球最大铜矿埃斯孔迪达(Escondida),其工会上周同样拒绝了资方推迟合同谈判的提议,劳资对抗进一步升级。
除罢工隐忧外,全球显性库存结构分化进一步加剧了现货紧张。数据显示,LME铜库存日内减少875吨至251,350吨,且其中约半数已注销或不可自由流通;与此同时,受潜在精炼铜进口关税预期驱动,大量货源持续分流涌入美国,推动COMEX铜库存连续六日增加,历史上首次突破70万吨大关。流通库存的区域失衡为非美市场的现货溢价提供了支撑。
宏观与需求端:强美元、高油价与需求复苏节奏形成压制
尽管供应端利好不断,但多重宏观逆风仍限制了铜价的上行节奏,美元指数徘徊于数月高点,显著推高了非美货币持有者的采购成本。此外,市场对美联储10月再次加息的概率定价已超过70%,紧缩预期加剧流动性压力。
中东局势持续紧张导致国际油价高居每桶100美元上方,严重侵蚀全球制造业利润并压制经济复苏节奏。此前由于市场猜测白宫可能推迟对精炼铜征税以防推高本国制造成本,投机性多头有所平仓,削弱了此前冲刺历史高位的动能。
分析人士指出,尽管地缘冲突与通胀粘性对工业金属整体构成系统性压力,但铜在基本金属中依然展现出极强的相对抗跌性。短期内,市场仍将在“智利矿端停产威胁”与“强势美元/宏观增长担忧”之间寻找平衡,重点关注智利矿山劳资谈判的最终进展。
从中长期维度看,2025年COMEX期铜创下逾40%的大幅上涨后,2026年以来依然维持强劲中枢。全球能源转型、电网升级改造以及人工智能数据中心的电力基建扩张,构成了对铜不可逆的结构性需求增长;而在矿端长期投资不足与生产扰动频发的背景下,铜市供需偏紧的基本面主线并未发生实质性逆转。