头条
强势美元重压有色板块,国内外期铜联袂下跌
据外媒报道,周一,受地缘局势引发的油价上涨以及美元走强等因素拖累,工业金属板块普遍承压,铜价跌至近十日以来的最低水平。
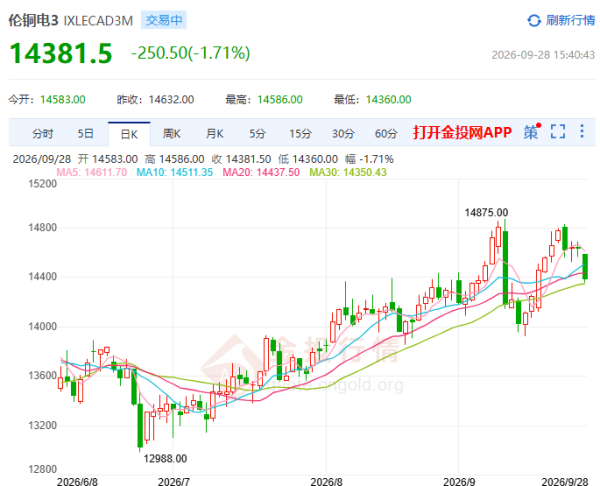
伦敦金属交易所(LME)基准三个月期铜下跌1.71%,最新报每吨14381.5美元。盘中稍早,该合约一度跌至14360美元。
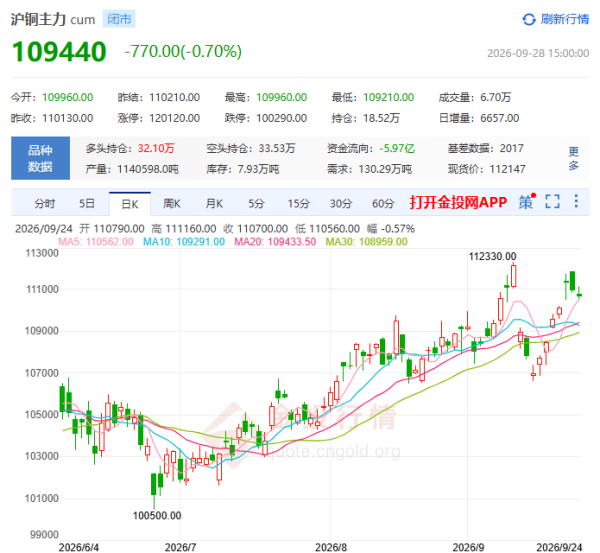
上海期货交易所期铜主力合约下跌0.7%,收报每吨109440元。早盘期间,该合约一度下探至109210元,创下自9月15日以来的最大单日跌幅,以及9月18日以来的最低水平。
地缘风波推升油价,强势美元削弱购买力
原油市场方面,布伦特原油周一上涨近2%。此前,特朗普接受Axios电话采访时说:“我预计本周将与伊朗举行更多会谈。他们想达成协议,但那不是我想达成的协议。那大概是我们一年前可能会同意的东西。他们高估了自己的筹码。”当被问及是否考虑恢复对伊朗的军事打击时,特朗普回答:“我一直在考虑这件事。” 这使得市场对这条关键原油运输水道可能面临中断的担忧持续发酵。
外汇市场方面,美元指数徘徊在近两月高位附近。强势美元使得以美元计价的大宗商品对持有其他货币的买家而言变得更为昂贵,从而抑制了国际市场的投资与采购需求。
工业利润增速放缓,节前备货遇高升水阻力
国内宏观数据方面,国家统计局数据显示,1—8月份,在工业生产稳中有进和工业品价格涨幅扩大的共同推动下,规模以上工业企业营业收入同比增长6.6%,带动规模以上工业企业利润同比增长15.7%,今年以来累计增速保持两位数增长。从三大门类看,采矿业利润增长35.1%,制造业利润增长17.4%,电力、热力、燃气及水生产和供应业利润下降12.0%。8月份,受去年同期较高基数影响,规模以上工业企业利润增速有所回落,同比增长4.2%;从营业收入扣减营业成本计算的毛利润看,规模以上工业企业毛利润增长7.5%,比上月加快1.9个百分点。
截至中秋节假期前的上周四,国内铜现货升水报每吨1315元,仅略低于当周1375元的峰值水平。
有色金属板块呈现普跌格局
在LME其他基本金属方面,市场同样表现疲软:期铝下跌0.98%,期锌下跌1.10%,期铅下跌0.62%,期镍下跌0.42%,期锡下挫1.72%。
沪市方面亦全线走低:沪铝下跌0.68%,沪锌下跌0.97%,沪铅下跌0.77%,沪镍下跌1.18%,沪锡下跌1.19%。
后市展望
光大期货表示,三季度宏观虽有反复,但TC不断恶化,供应端收缩预期,以及美精炼铜贸易套利带来的区域供求失衡,铜价重心依然坚定不移的上行;站在四季度的时间节点上,铜价的核心矛盾或将从“矿端紧缺、冶炼减产、库存迁移”的产业供给侧叙事,逐步转移至“美国精炼铜关税预期所制造的全球区域间供求失衡,以何种方式反向修正”这一变量上。当前全球铜市场所呈现的“非美地区现货极度紧张、LME back结构深度扭曲”并非供需基本面的真实映射,而是一种由政策预期驱动的库存搬运所制造的结构性假象。一旦关税落地或政策方向明朗化,定价逻辑可能从“抢运囤积套利”切换至“利多落地与库存回流”,贸易套利机制的瓦解或推动铜价走向回调。
国信期货指出,ICSG表示,今年前七个月,铜市场供应过剩3.2万吨,而去年同期为供应过剩15.7万吨,供应同比收紧。另一方面,美国铜关税政策进入最后的决策窗口期,需谨防政策影响下的价格大幅波动风险。国内长假前,下游备货也进入尾声,铜价高升水或有小幅下移。整体而言,国内金融市场逐渐进入“长假模式”,减仓避险意愿较高,铜价在上方遇到阻力回调后,预计高位震荡调整,操作上建议多单底仓持有,节前可适当减仓以规避即将到来的长假风险。